


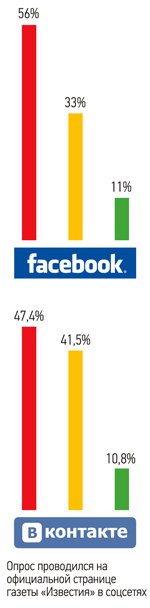
Опрос «Известий»






 Нина Фирсова, президент Южно-Российского клуба финансистов:
– По сравнению с 2005–2007 годами ситуация с кредитованием бизнеса в России даже ухудшилась. Но в то же время она сейчас гораздо лучше, чем была в 2008–2009 годах. Основная проблема – высокие ставки, сейчас российские банки предлагают от 17 до 30 % годовых. По сравнению с розничным кредитованием потребителей необходимо собрать достаточно большой пакет документов. Кроме того, требуется залог. Некоторые банки предлагают беззалоговое кредитование, но ставка при этом – выше 25 % годовых.
Впрочем, существуют реально работающие программы поддержки малого бизнеса. Например, субсидирование инвестиции в основные средства, предоставление поручительства фондом поддержки малого бизнеса и пр. К серьезным минусам относятся проблемы в БКИ (бюро кредитных историй). Клиенты, попавшие по объективным причинам на просрочку в кризис, сейчас не могут кредитоваться на нормальных условиях. В странах СНГ условия практически такие же. В западных странах ставки гораздо ниже, а получить кредит гораздо проще.
 Александр Коноплястый, Buran Venture Capital:
– Нет, не улучшились. Критерии кредитования малого бизнеса у банков сводятся к следующим: понятный и растущий бизнес, наличие прибыли, наличие положительных чистых активов по российскому балансу, выручка больше определенного уровня (обычно хотя бы $3–5 млн в год), наличие залогов/обеспечения. Общеизвестно, что в силу неэффективной системы налогообложения в РФ, малый и средний бизнес фактически вынужден уходить «в тень», поэтому о прибыли речи нет. Далее, малый и средний бизнес обычно работает в сервисном секторе экономики, где основной актив – люди и интеллектуальная собственность. Поэтому малому и среднему бизнесу приходится искать источники финансирования или в частном секторе, или посредством привлечения в капитал.
 Кирилл Мальцев, управляющий директор ИК «Рай, Ман энд Гор Секьюритиз»:
– Нет. Несмотря на постепенное увеличение объемов кредитования в этом секторе, получение кредита сопровождается многими затруднениями. Основной проблемой являются высокие ставки по кредиту. Также существует множество ограничений на залоги, гарантии, что затягивает процесс получения кредита. Но если сравнивать на долгосрочном горизонте, трудностей стало намного меньше, по сравнению с ситуацией десятилетней давности. Стоит отметить, что данной проблемой вплотную занимается правительство, которое разрабатывает схемы поддержки сектора, при ожидаемом снижении ставок ЦБ.
 Станислав Савельев, генеральный директор «Плати Потом»:
– Не уверен. С одной стороны, есть Сбербанк и ВТБ, активно проводящие политику без залоговых ссуд малым предприятиям, имеющие в своем распоряжении длинные и дешевые деньги. Но чтобы получить кредит в подобном банке, предпринимателю необходимо написать подробный бизнес-план и собрать такой пакет документов... Знакомая бизнес-леди решила открыть салон красоты в центре столицы. Как выяснилось, ни один банк предоставить кредит ей не готов. Банкиров смущала малость имущества клиента. Плюс предприниматель умеет стричь, но не умеет составлять бизнес-планы.
С другой стороны, есть ряд приват-банков, которые не готовы кредитовать дешево, но при этом проводят гибкую политику в отношении вкладчиков. Ситуация, в которой малый бизнес несет дополнительные прямые либо косвенные издержки и в том, и в другом случае. Интересный момент - в создании стандартизированного кредитного продукта по принципу компании «Плати Потом», который по простоте получения и возврата стоял бы в одном ряду с привычными для потребителя, например, товарными предложениями. Ведь чтобы купить автомобиль, сегодня достаточно лишь гражданского паспорта.
 Руслан Абдикеев, стратегический директор лаборатории социальных инноваций Cloudwatcher (Клаудвочер):
– Да, улучшились. Банки находят сегмент малого бизнеса привлекательным. Кроме того, работа с ним для многих является частью корпоративной политики. Рост кредитования МСБ обусловлен также и активной поддержкой государства. Помимо прямого финансирования из бюджета в виде субсидий и льготных займов, государство стимулирует рост и коммерческого финансирования. Одной из проблем для малого предпринимателя остаются отсутствие залогового обеспечения и рыночные кредитные ставки. Поддержку здесь обеспечивают гарантийные фонды, также включается механизм субсидирования процентных ставок.
 Владимир Буев, вице-президент Национального института системных исследований проблем предпринимательства (НИСИПП):
– Да, объективно улучшение происходит, но очень медленно. Хотя с точки зрения большинства предпринимателей это не так (всегда хочется всего, сразу и даром). Как говорит статистика Банка России, в последние 4 года идет рост объемов кредитования МСБ со стороны коммерческих банков. Правда, темпы прироста с каждый годом сокращается: 2010 год – плюс 22 %, 2011-й – плюс 19 %, 2012-й – плюс 17 %. Сегмент МСБ продолжает оставаться очень «вкусным» для банкиров, соответственно, борьба за его «благорасположение» ослабевать не будет.
Для разных групп предпринимателей главным «в кредите» является «свое» – процентные ставки, сроки, трудоемкость оформления. Для большинства наиболее чувствительной является ставка, и, пока она не станет нулевой, все равно будет для заемщика высокой. Несмотря на «медлительность процесса», средние ставки снижались.
В этом году растет доля просрочки со стороны МСБ. Сектор становится более «рисковым», что экономически должно толкнуть ставки вверх, но конкуренция среди банков и МФО будет их сдерживать.
