



Банкротовая нора: россиянам стали втрое чаще отказывать в списании долгов


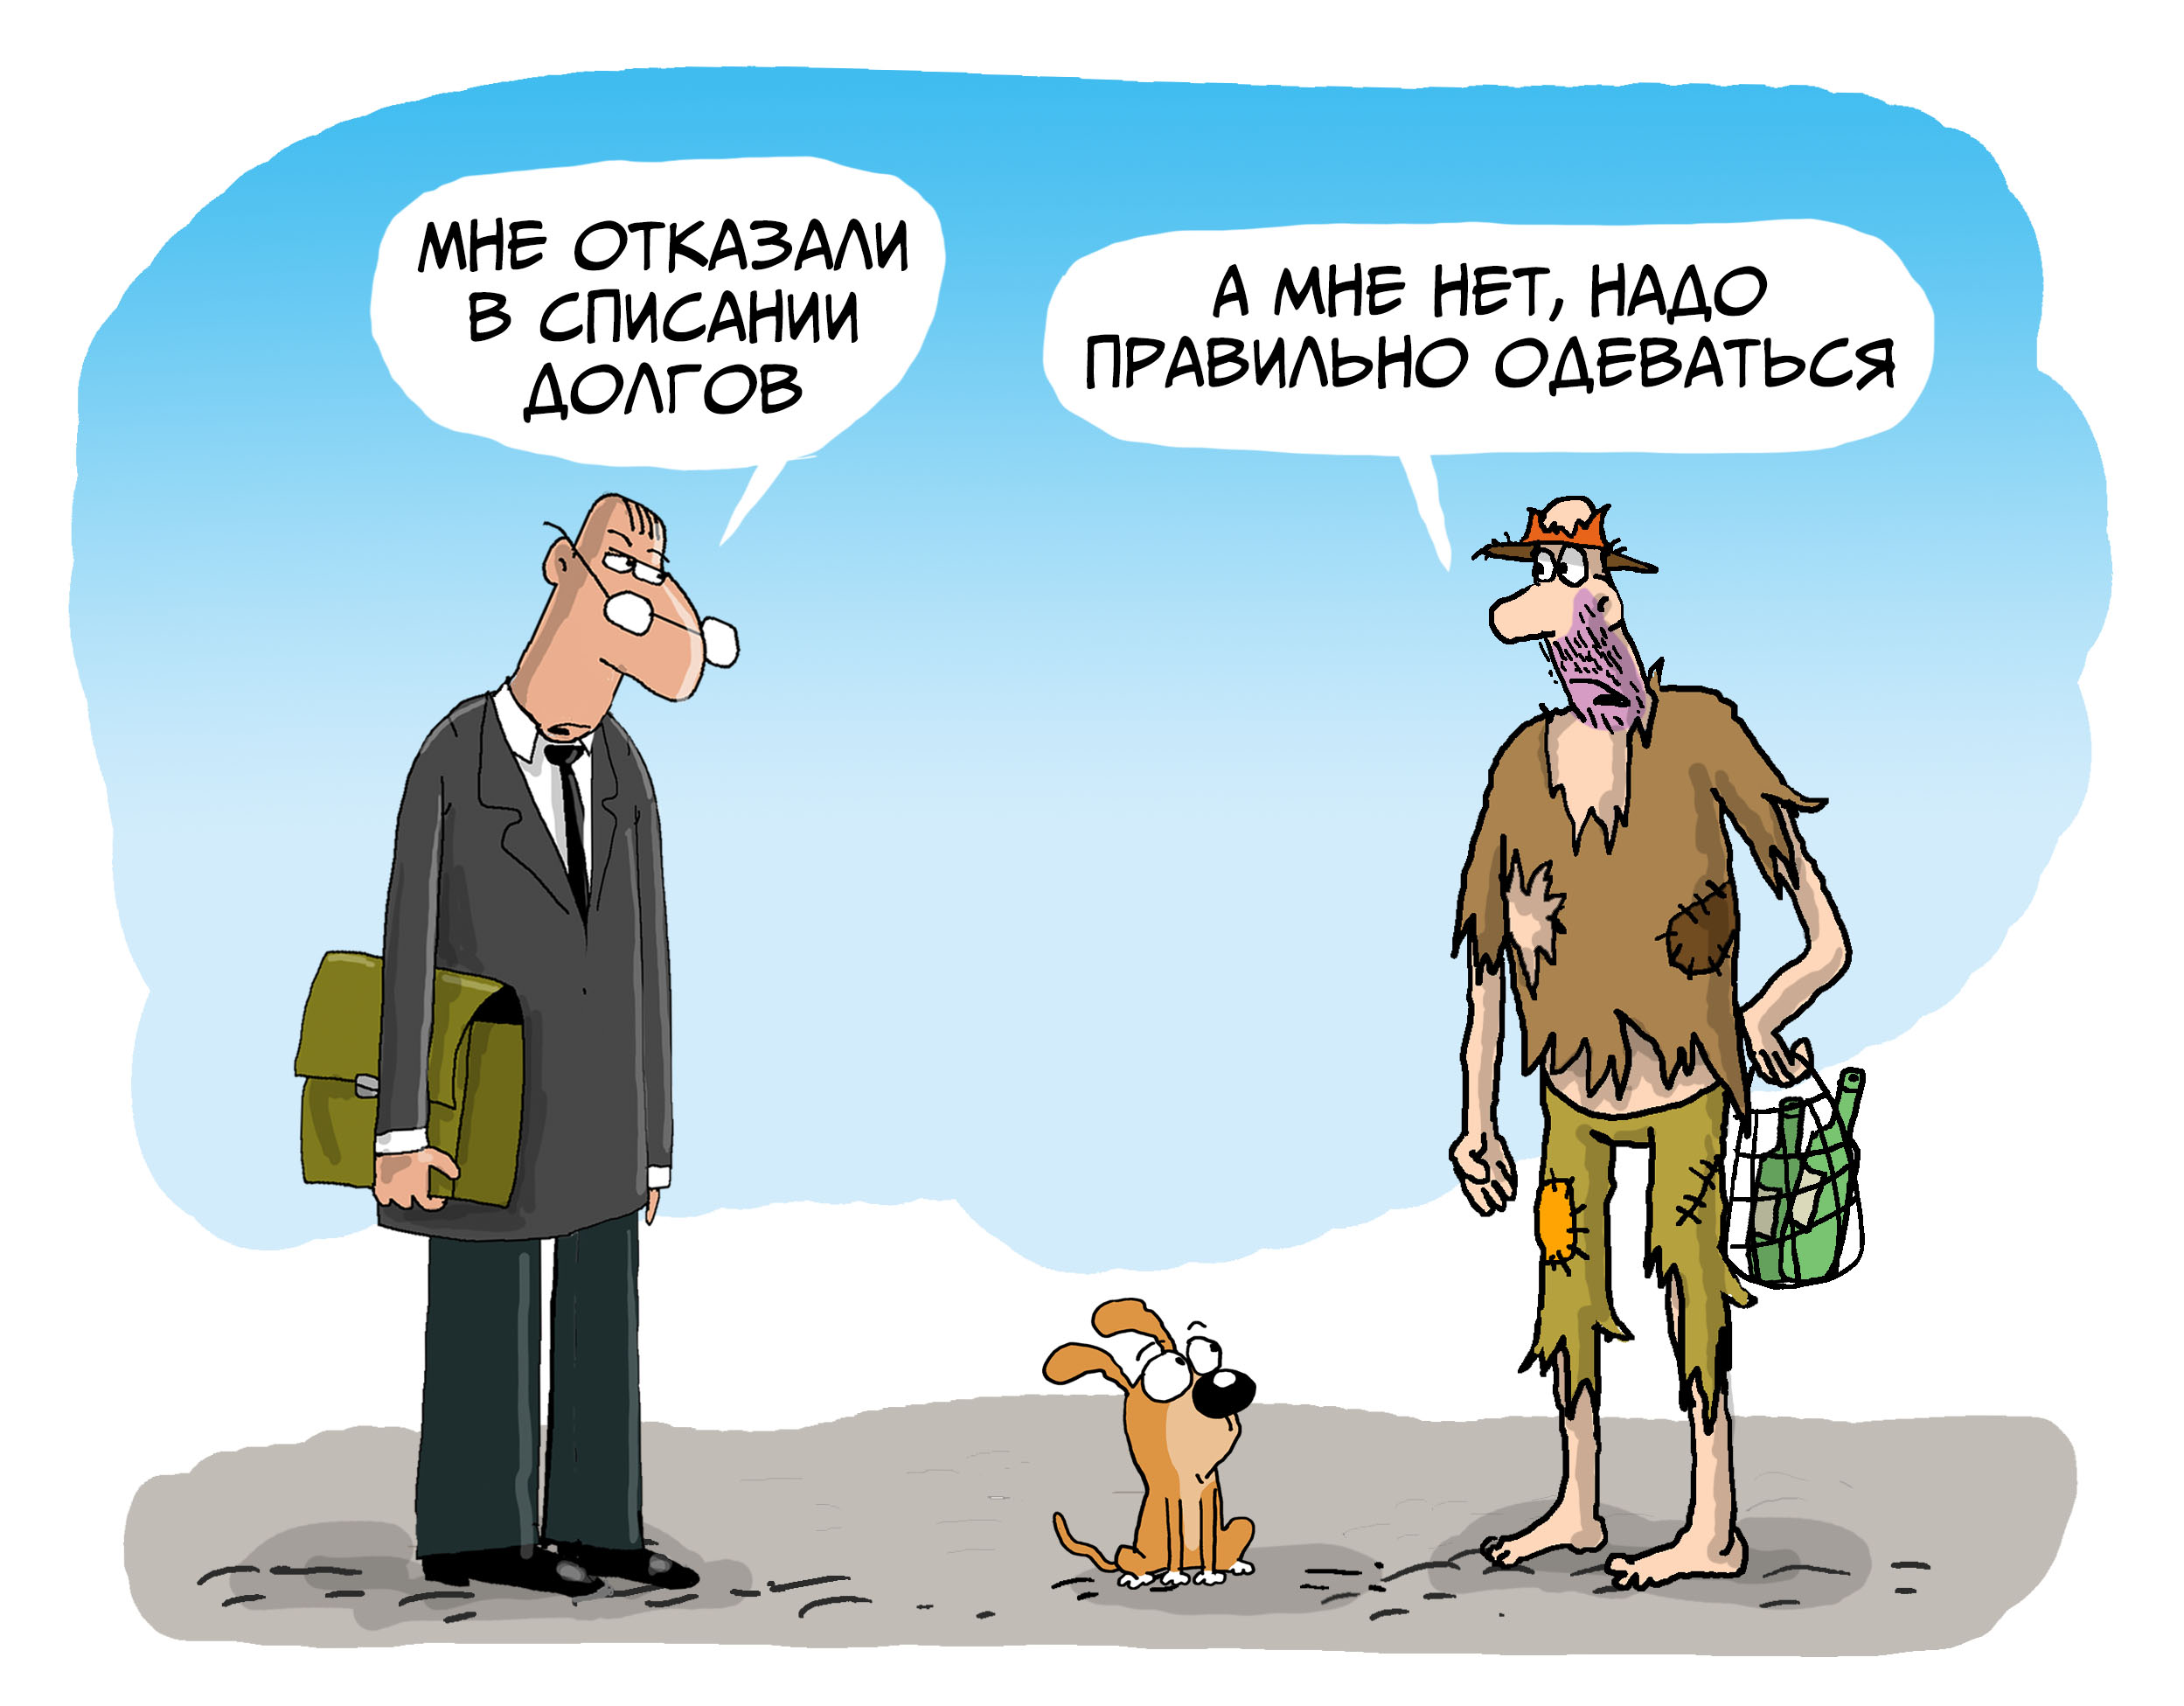
Россияне всё чаще остаются с долгами даже после процедуры банкротства. В I квартале суды отказали гражданам в списании обязательств более 2,2 тыс. раз — в 2,6 раза чаще, чем год назад, следует из данных Федресурса (есть у «Известий»). Одновременно растет и число самих признаний несостоятельности. Эксперты объясняют тренд ужесточением позиции судов и наплывом заемщиков, рассчитывавших слишком легко избавиться от кредитов. Почему процедура перестала быть спасением — в материале «Известий».
Почему суды перестали прощать долги
За I квартал 2026-го суды отказали россиянам в списании долгов в 2,2 тыс. случаев — это рекорд за всю историю наблюдений и в 2,6 раза чаще, чем годом ранее, сообщили «Известиям» в Федресурсе. При этом речь идет не об отказе в самом банкротстве: процедуру завершали, но человека не освобождали от обязательств. Одновременно увеличивается и число самих банкротств. Количество судебных процедур выросло на 14%, внесудебных — на 5%.

Обычно люди идут на банкротство, чтобы избавиться от непосильных выплат. Сначала суд пытается помочь должнику восстановить платежеспособность — для этого меняют график и условия погашения. На этот период перестают начисляться штрафы и пени, а проценты считают только на основную сумму займа. Если и после этого человек не справляется, его имущество продают для расчетов с банками, а остаток задолженности могут аннулировать.
Но списывают обязательства не всем. Суд может отказать, если видит признаки недобросовестности: например, человек скрывал активы, создавал фиктивные расписки или набирал займы, заранее понимая, что не сможет их вернуть. Такую практику называют «кредитным туризмом». В итоге процедура формально проходит, однако главный результат — освобождение от выплат — не наступает. При этом гражданин теряет время, деньги и имущество, которое уже успели реализовать.

C 2025 года банки стали чаще сталкиваться с клиентами с крайне высокой долговой нагрузкой, рассказал исполнительный директор Cyberbird Fintech Group Антон Егоров. По его словам, многие начали воспринимать банкротство как легкий способ решить финансовые проблемы. Это увеличило расходы кредиторов и нагрузку на суды, в том числе из-за дел с признаками мошенничества.
Суды стали гораздо внимательнее изучать поведение заемщиков, подтвердил экономист Андрей Бархота. Чаще всего отрицательные решения связаны с попытками скрыть имущество или случаями, когда человек изначально не собирался возвращать деньги банкам. Эксперт Президентской академии Екатерина Медякова добавила: теперь исход процедуры во многом зависит от того, насколько добросовестно вел себя должник. Если человек пытался честно решить проблему, задолженность обычно аннулируют. Если нет — она остается в силе.

Раньше обязательства снимали почти в 99% случаев, напомнил старший управляющий директор Сбербанка Евгений Акимов. Однако, по его словам, многие «раздолжнители» — компании, обещающие быстро избавить от выплат, — нередко подталкивали клиентов к сомнительным схемам. Теперь подход судов стал более жестким.
После отказа задолженность никуда не исчезает, подчеркнула Екатерина Медякова. Банки и другие кредиторы могут взыскивать средства через удержания из зарплаты, списание денег со счетов или продажу собственности. Повторно добиться аннулирования этих же обязательств уже нельзя.
В Национальной ассоциации профессиональных коллекторских агентств рост числа отказов также связали с агрессивной рекламой «раздолжнителей» в интернете и соцсетях. Там отметили, что проблема не столько в резком ухудшении качества заемщиков, сколько в том, что многие граждане с низкой финансовой грамотностью начинают воспринимать банкротство как простой и безопасный способ решить все проблемы с выплатами.
Такие фирмы обещают «обнулить» долги без последствий, но умалчивают о серьезных ограничениях после банкротства, добавил экономист Алексей Кричевский. Например, человеку может быть сложнее получить новый заем, открыть свое дело или устроиться на некоторые должности в финансовой сфере.
Что будет в сфере банкротства дальше
Пока рост отказов в списании долгов не создает серьезных проблем для банковской системы, заверили в Т-Банке. Там отметили: заметного увеличения взысканий по обязательствам, которые могли быть аннулированы через банкротство, сейчас нет. Более жесткий подход судов банки оценивают положительно. Он может изменить как работу кредиторов с проблемными клиентами, так и рынок так называемых «черных раздолжнителей».

Число личных банкротств продолжит расти на фоне высокой инфляции и ухудшения финансового положения части россиян, считает финансовый советник Алексей Родин. Дополнительную роль играет и то, что люди стали лучше знать о самой процедуре и чаще рассматривают ее как способ решить проблемы с кредитами.
Жесткий контроль за банкротствами сохранится как минимум в ближайшие два года. Иначе слишком массовое списание обязательств может привести к росту неплатежей в экономике, когда люди и компании перестают справляться со своими долгами, предупредил экономист Андрей Бархота.
Через два-три года ситуация может стабилизироваться, а число отказов перестать расти или даже начать снижаться. Но это произойдет не из-за смягчения практики, а потому, что к процедуре реже будут обращаться люди, рассчитывающие злоупотребить системой, считает Екатерина Медякова из Президентской академии.

Количество личных банкротств, вероятно, продолжит увеличиваться из-за высокой долговой нагрузки населения, накопленных кредитов и долгого периода высоких ставок, считает эксперт по потребительскому кредитованию, операционный директор «Космовизаком» Дмитрий Михайлов. При этом число отказов тоже будет расти, но уже не так быстро. Однако говорить о массовом закручивании гаек пока рано: даже сейчас доля отказов остается небольшой по сравнению с общим числом процедур, подчеркнул он.

С 2027 года заработают новые ограничения для самых рискованных заемщиков еще на этапе оформления кредитов. Это может сократить поток потенциальных банкротов уже через один-два года, считает Антон Егоров из Cyberbird Fintech Group. По его словам, в будущем количество отказов будет увеличиваться в основном по спорным случаям, где есть признаки злоупотреблений.
Сейчас система банкротства в России постепенно меняется: суды всё внимательнее оценивают поведение должника, сходятся во мнении эксперты. Тем, кто воспринимает процедуру как легкий способ уйти от выплат, чаще отказывают. При этом россияне, действительно оказавшиеся в тяжелой финансовой ситуации, по-прежнему могут рассчитывать на помощь. Альтернативой остаются реструктуризация, кредитные каникулы и переговоры с банком о снижении платежей.
