Ссуда идет: реальные ставки по потребкредитам поднялись до 37%

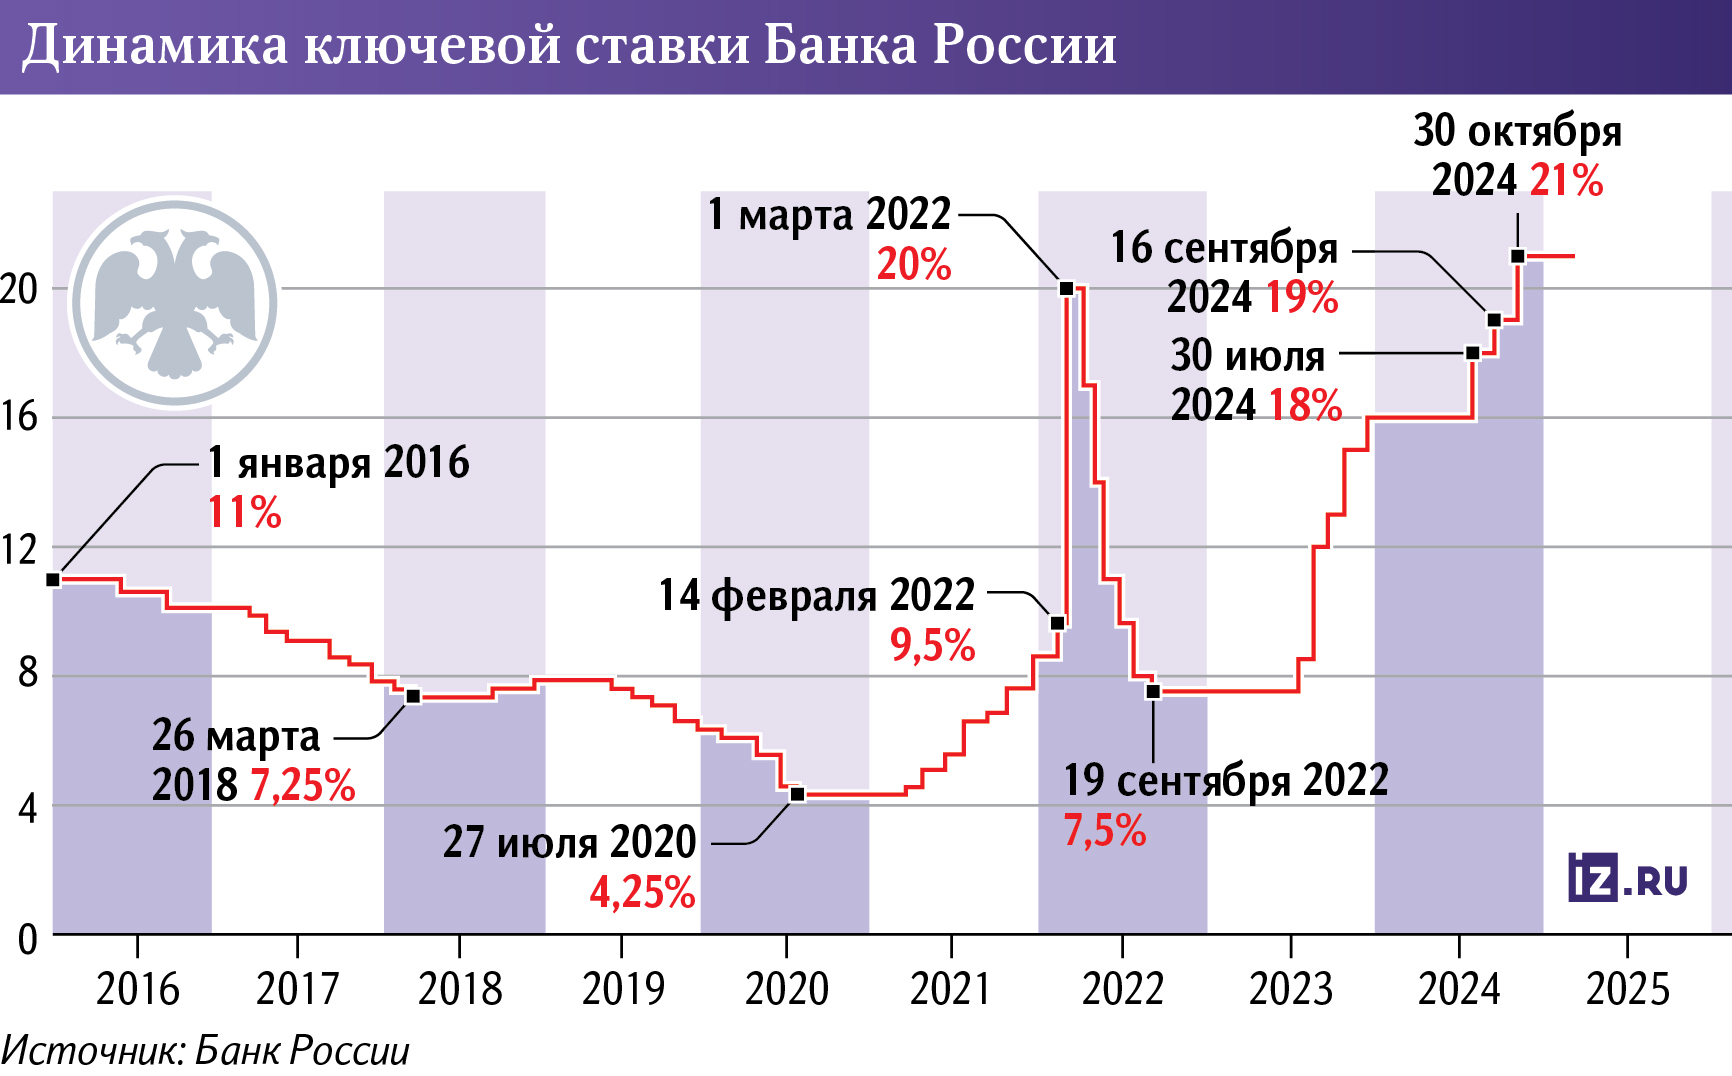
Банки пытаются успеть нажиться на клиентах, пока в экономике высокие ставки. В среднем полная стоимость потребкредитов у топ-15 игроков почти достигла 37%, увеличившись на 1,3 п.п. с начала февраля, выяснили «Известия». Это происходит на фоне сохранения ключевой на уровне 21%. Банки стараются зафиксировать доходность по новым ссудам, чтобы компенсировать расходы на дорогие вклады. Кроме того, участники рынка закладывают в стоимость кредитов риски — это вынужденная реакция на рост неплатежей. Когда стоимость ссуд всё же может пойти вниз и при чем здесь послабления ЦБ — в материале «Известий».
Ставки по кредитам наличными в банках
Полная стоимость кредитов (ПСК) наличными в начале марта в среднем почти достигла 37%, следует из данных с сайтов топ-15 банков по объему портфеля ссуд физлицам («Известия» изучили их ресурсы). За месяц показатель вырос на 1,5 п.п. — заемные средства продолжают дорожать даже после сохранения ключевой на уровне 21% по итогам заседания ЦБ 14 февраля.

С начала февраля реальные ставки по потребкредитам выросли у шести банков из топ-15 — в том числе у ПСБ, МКБ, «Уралсиба» и МТС Банка, следует из данных с их сайтов. Величина шага повышения — 0,8–6,5 п.п. При этом две финансовые организации снизили среднюю ПСК — Альфа-Банк и Газпромбанк.
Минимальная стоимость кредита в топ-15 банков в среднем по рынку составляет 29%, а максимальная — 44%, следует из данных их сайтов.

В основном люди берут потребкредиты на два года (по данным на январь), а средняя сумма — около 120 тыс. рублей, сообщили в Объединенном кредитном бюро (ОКБ). С нынешними реальными ставками переплата по такой ссуде составит треть от изначальной суммы.
Хотя ключевая ставка в феврале осталась неизменной (21%), участники рынка отмечают, что действия ЦБ всё же повлияли на рост ставок. Представитель ПСБ в беседе с «Известиями» назвал временную отмену ограничений по полной стоимости всех кредитов до 31 марта основной причиной удорожания ссуд.

— Раньше ограничение ПСК не позволяло банкам компенсировать высокие риски по некоторым категориям клиентов за счет повышения ставок. Это вызвало значительное сжатие объемов рынка, — пояснили в пресс-службе ВТБ.
То есть теперь финансовые организации, хоть и временно, могут установить любой процент по ссудам — это позволяет им, по сути, нажиться на клиентах, которые готовы брать долги в таких условиях.
Почему займы дорожают
На стоимость кредитов влияет очень много условий и не всегда они связаны с регулированием, пояснили «Известиям» в пресс-службе ЦБ. В первую очередь ставки зависят от стоимости привлекаемого банками фондирования в виде вкладов, но на нее влияют операционные расходы финансовых организаций и процентные риски.
Тем не менее рекордный рост ставок по вкладам в предыдущие месяцы действительно сказывается на стоимости кредитов, отметили участники рынка. В конце 2024 года их средний уровень достиг 22% и превысил ключевую, встречались даже предложения и под 25% годовых. Это нестандартная ситуация — она сложилась не только из-за ожиданий дальнейшего ужесточения политики ЦБ, но и из-за повышенной конкуренции за вкладчиков.

— Банки сейчас стремятся сохранить или повысить процентную маржу по розничным кредитам. С ноября 2024 года они привлекли немалый объем дорогих пассивов, которые теперь довольно тяжело отбить, — пояснил экономист Андрей Бархота.
Рынок хочет хотя бы частично разместить эти дорогие средства в виде кредитов с высокой маржой, подчеркнул Андрей Бархота. Чтобы дополнительно нарастить доходы, банки не только повышают ставки по ссудам, но и одновременно снижают проценты по депозитам. Так, по данным «Финуслуг», за неделю после заседания ЦБ по ключевой средняя доходность вкладов закрепилась ниже 21%.
— Банки выдают всё меньше кредитов из-за огромных ставок, поэтому они пытаются зарабатывать хоть на чем-то. Сейчас они будут стараться оформлять как можно более дорогие кредиты, а если спрос совсем упадет — пойдут на компромисс, — пояснил экономист Алексей Кричевский.

Продолжат ли ставки по кредитам расти
При этом рост ставок по кредитам только повышает риски неплатежей по ним, уточнил управляющий директор рейтингового агентства «Эксперт РА» Юрий Беликов. Получается замкнутый круг: рост ключевой заставляет банки делать кредиты дороже, населению со временем становится всё тяжелее платить по новым долгам, а банки учитывают это и закладывают риски в стоимость своих продуктов.
— Соответственно, полная стоимость новых кредитов продолжает расти месяц к месяцу, несмотря на сохранение ключевой на одном и том же уровне, — подчеркнул эксперт.

Риски невозвратов действительно кратно выросли, поэтому доля одобрений по потребкредитам упала до 5%, отметил Алексей Кричевский. Банки страхуют себя и везде ждут подвоха, ведь и доля просрочек тоже увеличивается. Всё это в конечном счете закладывается в стоимость ссуд.
Рынок потребительских ссуд в последние месяцы затормозил не только из-за высоких ставок, но и на фоне роста закредитованности россиян, отметил Юрий Беликов. По данным за декабрь, общий объем долгов граждан перед банками составил 37 трлн рублей.
Сейчас фундаментальных факторов для роста ставок нет — рынок не ожидает дальнейшего повышения ключевой, отметил аналитик Freedom Finance Global Владимир Чернов. Рост потребительских цен на прошлой неделе замедлился с 0,23 до 0,16%, а инфляционные ожидания населения снижаются, судя по данным ЦБ. Кроме того, представители регулятора отмечали, что на заседании 21 марта могут рассмотреть вопрос снижения ключевой.

Тем не менее кредиты смогут подешеветь только при реальном смягчении денежно-кредитной политики, считают в ВТБ.
В марте стоимость потребительских ссуд если и вырастет, то не так заметно, как в феврале, заключил Юрий Беликов из «Эксперт РА». Кредитные риски пока не снижаются, но привлечение средств на вклады обходится банкам дешевле, чем в предыдущие месяцы. Это в любом случае создает предпосылки для прекращения роста стоимости кредитов.